A = 年度收益增长率:寻找收益大牛
本页内容
4.1 选择年度收益增长率至少为25%~50%的股票
值得投资的公司,其年度收益增长率应该至少达到25%~50%,甚至达到100%。1980~2000年,我们研究的所有表现优异的股票,其早期发展阶段的平均年度收益增长率为36%,其中3/4的强势股在股价飙升前的3年或5年中都有较为可观的年度收益增长率。
股价大幅上扬前的5年内,每股收益的上涨过程可参见这样一个典型的例子:0.7美元、1.15美元、1.85美元、2.65美元和4美元。在有些情况下,其中一年的收益有所下降是可以接受的,但要保证随后几年的收益能够回涨到新的高度。
也有可能存在这样的情况:某公司第一年的每股收益为4美元,接下来3年分别为5美元、6美元、3美元。如果第五年的每股收益回升至4美元,即使与之前的3美元相比有了33%的增长,这一业绩仍不能让人满意。唯一可能显得乐观的原因,就是第四年的3美元实在过于低迷,任何一点改善都令人鼓舞。问题在于,其利润回升速度太慢,而且仍低于公司的最高每股年收益6美元。分析师们对未来一年收益的主流预测也应该是上涨的,越高越好。但请记住:所有的预测都属于个人意见,完全有可能出错(过高或过低),实际报出的收益才是真实情况。
4.2 寻找股本回报率高的股票
衡量利润率和收益增长还有两个指标:股本回报率和每股现金流量。
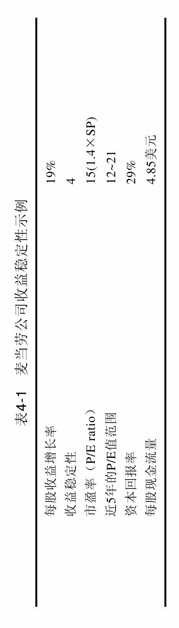
用净收益除以股东的股本,就可以得出股本回报率(ROE)。它说明资金的利用效率,能区分出管理水平良莠不齐的公司。过去50年中几乎所有最牛的成长股,其股本回报率都至少达到17%(超级成长股的股本回报率可以达到25%~50%)。
为了确定真实的现金流量,应该加上公司年度的折旧金额。一般来说,一些成长型股票的年度每股现金流量可能比实际每股收益高出至少20%。
4.3 检验公司过往3年的收益稳定性
选择成长型股票的另一个重要特征是过去3年间年度收益增长的稳定性和一致性。
我们用介于1~99之间的数字来衡量稳定性,数值越低,收益的稳定性就越高。计算方法如下:将过去3~5年中的季度收益点标出,然后用一条上涨趋势线将这些点连接起来,用以明确该股票偏离基本上涨趋势的程度。
收益稳定的成长股,其稳定性数值一般低于20或25。稳定性高于30的股票更易受经济形势影响,在收益增长方面也不太可靠。在其他条件相似的情况下,应该挑选那些收益增长持久、连续且稳定的股票。一些年度收益增长率为25%的公司,其稳定性数值甚至高达1、2或3。把某公司近几年的季度收益在对数坐标图上标出,如果形成的收益线近似于一条向上倾斜的直线,这家公司可能确实值得投资,而且在大多数情况下,公司近几个季度的收益增长率会有所加快。
通常情况下,公司的稳定性数值会紧随其年度收益增长率出现,但大多数分析师和投资服务部门都懒于进行相关计算。这一数字可以在大多数机构投资报告以及每日图表、每日图表在线这些专为个人投资者设计的服务中找到。
如果选股的范围仅限于那些历史收益增长情况良好的公司,就能避开成千上万只收益增长不规律、或是利润受经济形势影响较大的股票,其中一些甚至可能会在收益接近上一周期的最高点时转升为跌。
4.4 何谓正常的股市周期
历史证明,大多数牛市会在持续2~4年后转为衰退或熊市,接下来又会迎来新的牛市。
在新一轮牛市的开始阶段,成长股往往最先带领股市回升,并且创下股价新高。这些公司的利润通常每一季度都有所上涨,但由于之前市场整体形势不佳,其股价停滞不前。大盘持续下跌而公司收益持续增长,两者结合会将市盈率压低到足以吸引机构投资者的程度,他们是很看重市盈率的。
钢铁、化工、造纸、橡胶、汽车和机械等基础行业周期性较强,在新一轮股市的初始阶段表现通常相对滞后。新兴年轻的成长股会领跑至少两个牛市周期,股市重心随后会在短期内移向那些周期性或业绩新近好转甚至逆转的产业。3/4的超级牛股是成长型的,1/4是周期性或逆转性的股票。1982年克莱斯勒和福特上演了逆转的一幕,1994年的IBM和2003年的苹果电脑也都经历过经营形势逆转。
尽管周期型股票受青睐,投资者更应该选择表现极佳的新兴成长股。美国的周期型股票往往属于较老牌、低效的产业,其中一些公司只有当来自中国的对钢铁、铜、化工以及石油等市场需求上涨时才有竞争性,它们不能代表美国市场未来的真正走向。这类大型、保守的公司往往过于庞大,不能通过有效的创新和不断改革来同灵敏的国外对手以及国内的年轻企业家竞争。周期型股票的回升可能较为短暂,一旦遇到经济衰退或收益放缓就会立即徘徊不前。
如果你决定买入逆转型股票,应该确保年度收益增长率至少为5%~10%,而且连续两个季度的收益大幅回升,从而带动过去12个月的业绩达到或接近历史新高。查看一下股价图中近12个月的收益线,收益上倾的角度越陡越好。如果利润的涨幅惊人,达到历史新高,那么只要有一个季度的收益强势回升就足够了。例如克利夫兰-克利夫斯,一家为钢铁行业提供铁矿石的公司(现更名为克利夫斯自然资源公司),2004年不仅扭亏为盈,而且收益强势上涨64%,之后这一数字又达到241%,在其驱动下,这只股票在随后的8个月中飙升了170%。
4.5 如何淘汰股票中的“失败者”
坚持以连续3年的收益增长作为选股标准,就可以将任一行业中80%的股票迅速淘汰出局。在大多数行业中,多数股票收益增幅微乎其微,有的甚至根本不知增长为何物。
相比之下:施乐1963年3月到1966年6月股价飞升700%,此前年度收益增长率为32%;沃尔玛1977~1990年股价飙升11200%,此前年度收益增长率维持在43%;思科系统1990年10月收益暴涨257%,微软1986年10月增长99%;价格在线2004~2006年每股收益由96美分涨至2.03美元,股价5个季度翻了两番;谷歌2007年股价由200美元涨到700美元,此前每股收益从2002年的55美分增到2004年的2.51美元。
要牢记:过去的收益增长并不能说明你选择的是一只强劲的成长股。一些所谓的成长股近期报出的收益远比之前要低,某一周期的领军股未必会在下一周期也续写辉煌。如果某公司的股票在过去3年都保持了显著的收益增长,但其增速却在近几个季度回落至10%~15%,说明这只股票已经完全发展成熟。较为老牌、庞大的公司往往具有收益增速放缓的特点,所以应该尽量避免购入其中大部分股票。
4.6 年度收益和当季收益都应该出类拔萃
要想在股票大军中出类拔萃,收益要在过去几年间涨势良好,同时还要保证近几个季度能够表现强劲。同时具备这两个关键要素,才能成就一只超级牛股,或者至少能让其成功的几率大为提高。
了解某家公司是否具有强势上升的当期收益、以及这一数字在过去3年内是否稳步上涨,最为快捷的方式就是查阅每股收益排名,它独家包含在《投资者商业日报》股票研究表中。
每股收益排名衡量了某一公司在最近两个季度内收益增幅的同比变化,同时研究它过去3年中的收益增长率。之后,这一结果会同其他上市公司相比,并且按照1~99的标准来进行排名。其中99为表现最佳,代表该公司在年度收益和近期季度收益方面超过其他99%的公司。
如果某只股票新近发行,公司并没有3年的收益记录,那就要保证在过去五六个季度里,收益有大幅增长且销售额的表现更为喜人。一两个季度的收益率并不足以说服投资者买入该股票,未能证明自己实力的股票可能还会一路暴跌。
4.7 市盈率真的如此重要吗
多数投资者也许认为市盈率是了解一只股票最重要的因素。多年来分析师们都将市盈率作为选股的基本工具:市盈率低说明被低估、应该买入,反之则被高估、应该卖出。而涵盖1988年到现在所有最成功股票的分析表明,同大多数人的想法相反,市盈率跟股价变动并无联系,对决定该买入还是卖出更是影响甚微。每股收益的上涨百分比更为重要。仅仅因为市盈率很低或处于历史较低范围就判断股票被“低估”,这纯粹是一派胡言,关键在于收益的变化速度是上升还是下降。
1953~1985年,表现最佳的股票在初始阶段的平均市盈率为20倍,同期道琼斯工业股票的市盈率为15倍;随着价格上涨,那些最牛的股票将市盈率提高到45,增幅达125%。1990~1995年,真正的领军股初始平均市盈率为36,随后上升到80多。这仅是平均值,多数超级牛股的初始市盈率介于25~50,上涨幅度为60~115不等。那些信奉低市盈率的投资者几乎错过了所有这些表现惊人的股票。如果不想以高于每股收益至少25~50倍的价格买入成长股,你就自动剔除了大多数最佳投资机会,在股价表现的最佳阶段错过了微软、思科系统、家得宝、美国在线等股票。研究显示,市盈率只是收益上涨带来的末端效应,它吸引了实力强大的机构投资者,带来股价强势上扬,但并非股票绝佳表现的原因。牛市会带来高市盈率,熊市则通常导致市盈率下降(周期型股票除外)。
牛市中不要因为市盈率看似过高就轻视某只股票,它很可能成为下一个股市王者;也不要因为市盈率过低、看上去很合算便买入。市盈率较低可以有很多原因,也没有黄金法则保证股票的市盈率不会从8或10下降到4或5。很多年前我刚开始研究股市时,曾以4倍于每股收益的价格买进诺斯洛普的股票,之后半信半疑地看着它的市盈率下降到2。
4.8 为什么市盈率会被误用
很多华尔街的分析师将某只股票列入推荐“购买”的名单,仅仅因为它的市盈率处于历史较低范围。他们会在股价下跌时力荐该股票,因为市盈率随之下降,看上去更“划算”。1998年吉列公司和可口可乐公司的股票看上去很值得一买,因为股价回落使市盈率更具吸引力;实际上当时这两家公司的收益都在明显下降,估价也应适当下调。2008年,一些分析师还在推荐买进一路下跌的美国银行股票。股市中没有任何保险、确定的事情,要么避而远之,要么坚持买卖准则。
对市盈率的依赖,往往会使投资者忽略更基本的趋势。比如大盘可能已经涨到顶了,所有股票都会下跌,此时某只股票市盈率由22降到15,据此判断公司被低估,这种做法非常荒谬。
我有时也利用市盈率:在预计未来收益的基础上,用它估计某只成长股在6~18个月后的潜在价格目标。我会用未来两年收益的估计值乘以最初价格形态买入点时的市盈率,再乘上100%或更高一点的值,得到市盈率可能出现的平均增幅,也表明该股票在牛市中可能达到的卖出价。例如嘉信理财集团股票以每股43.75美元突破第一个价格形态,买入点市盈率为40,40乘以130%得到92(40+40×130%=92),再乘以未来两年收益的主流预测值1.45美元,就得到价格目标(92×1.45=133.40美元)。
4.9 分析同一行业公司的误区
误用市盈率的另一个做法是:评估某一行业内股票时,认为市盈率最低的就是被低估、因此最具吸引力的。事实上,市盈率最低的公司可能有最糟糕的收益表现。
道理很简单,任何时刻股价一般都接近于其当前市场价值。市盈率为20自然有它的原因,市盈率为15的股票也有道理;某只股票市盈率为7,可能是因为它的总体表现不如市盈率更高的股票。还要记住:周期型股票的市盈率一般较低,即使大盘形势好转,其涨幅也不会高过成长股。你不可能以雪佛兰的价格买到一辆梅赛德斯汽车,也不会以深入内地好几英里的地价买到靠海的房产。根据供求法则,任何事物的价格都与它当时的价值相符。画商约瑟夫·杜温几乎仅靠一己之力提升了名画的价值:他到欧洲以高于市场的价格买下伦勃朗等画家的独一无二的作品,回到美国后又以大大高出买入价的价格卖给亨利·福特等实业家。最精华的艺术品价格不菲,最好的股票价格也更高。
股价或市盈率在短期内改变,可能是环境、偶发事件、市场心理和收益得到改善或开始恶化。股票的市盈率总会达到一个最高点,但这时大盘基本也开始由升转跌,这可能意味着该公司的收益增长率要开始下降。高市盈率的股票的确更不稳定,在高科技领域尤其如此;高市盈率的股票可能暂时超出其本身价值,低市盈率的股票也有可能出现这样的情况。
4.10 特别“划算”的高市盈率股票案例
在有些情况下,当一些规模不大但极具魅力的成长型公司推出革新性产品时,看似较高的市盈率实际却可能很低。比如:施乐公司在1959年引进了第一台干墨影印机,1960年其市盈率达到100,此后股价暴涨3300%(从复权后的5美元到170美元);先达公司是第一家提交避孕药专利的公司,1963年7月它的市盈率为45,之后股价上涨了400%;基因科技公司是应用基因信息来开发新特效药的先驱,也是第一家上市的生物科技公司,1985年11月它的初始市盈率为200,随后5个月内股价飙升了300%;美国在线让数百万人接触到互联网这个新世界,1994年11月它的市盈率为100,1999年12月股价猛涨了14900%,并达到最高点;2004年9月,谷歌的市盈率在50~60徘徊,而其股价则从115美元上涨到2006年1月初的475美元。
对那些所谓的高市盈率有偏见的投资者,现在或以后会错过很多绝佳的投资机会。尤其在熊市中,类似的偏见会让你付出惨痛的代价。
4.11 不要做空高市盈率的股票
1962年6月,大盘处于谷底之际,一位贝弗利山庄的投资者冲进我一个朋友的经纪行,抱怨说市盈率达到50倍的施乐公司被大大高估了。他随后以88美元的价格做空了2000股施乐股票(做空是先借入股票,等低价时买回,从中赚取差价)。这只股票随后立即开始大涨,最终达到1300美元(复权前),而市盈率也升顶至80。
关于市盈率过高的观点如此之多,投资者的个人观点通常并不正确,而市场则几乎从没错过。所以,不要再同市场对抗、争论了。
应该关注这样的股票:在过去3年中,每年的收益增长都很显著,而且近期的季度收益有大幅提升。切记,这是选股的最低标准。
- 年度收益增长率:值得投资的公司至少达到25%~50%,甚至100%;1980~2000年表现优异的股票早期发展阶段平均年度收益增长率为36%,3/4的强势股在飙升前3年或5年都有可观的年度收益增长率。
- 连续3年增长:过去3年中每股收益每年都应增长,用这一标准可把任一行业中80%的股票迅速淘汰。典型序列为0.7、1.15、1.85、2.65、4美元;中途一年下降可接受,但要能在随后几年回涨到新高度。
- ROE(股本回报率)=净收益÷股东股本,至少17%;超级成长股可以达到25%~50%。
- 每股现金流量:为确定真实现金流量要加上年度折旧金额;成长型股票的年度每股现金流量可能比实际每股收益高出至少20%。
- 收益稳定性:数值1~99,越低越稳定,一般低于20或25,高于30较不可靠;把过去3~5年的季度收益标在对数坐标图上,收益线近似一条向上倾斜的直线最好。
- 年度收益要与当季收益配合:两者都出类拔萃才可能成就超级牛股。用每股收益排名(1~99,99最佳)快速判断;无3年记录的新股,要看过去五六个季度收益大幅增长且销售额更喜人。
- 市盈率与股价涨跌没有联系:1953~1985年最佳股票初始平均市盈率20倍(道琼斯15倍),后升到45(增幅125%);1990~1995年领军股初始平均市盈率36,后升到80多;多数超级牛股初始市盈率25~50,涨幅60~115。不要因市盈率高而轻视,也不要因市盈率低而买入。
- 市盈率的一个用法:未来两年收益估计值×买入点市盈率×(100%或更高),得到潜在价格目标。嘉信理财例:40×130%=92,92×1.45=133.40美元。
- 逆转型股票:年度收益增长率至少5%~10%,连续两个季度收益大幅回升,带动过去12个月业绩达到或接近历史新高。
- 选股的最低标准:过去3年每年收益增长显著,且近期季度收益大幅提升。